Domain k-o-tropfen.de kaufen?
Wir ziehen mit dem Projekt
k-o-tropfen.de um.
Sind Sie am Kauf der Domain
k-o-tropfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain k-o-tropfen.de kaufen?
Sind privatentnahmen Ausgaben?
Sind privatentnahmen Ausgaben? Diese Frage ist nicht ganz einfach zu beantworten, da privatentnahmen im betriebswirtschaftlichen Kontext als Entnahmen von Werten aus dem Unternehmen für private Zwecke definiert sind. Sie können als Ausgaben betrachtet werden, da sie das Vermögen des Unternehmens verringern. Allerdings handelt es sich bei privatentnahmen nicht um betriebliche Ausgaben im eigentlichen Sinne, da sie nicht zur Erzielung von Einnahmen oder zur Deckung von betrieblichen Kosten dienen. Privatentnahmen sind vielmehr eine Art Entlohnung für den Unternehmer, ähnlich wie ein Gehalt. Letztendlich hängt es also von der Perspektive ab, ob man privatentnahmen als Ausgaben betrachtet oder nicht. **
Sind privatentnahmen steuerpflichtig?
Sind privatentnahmen steuerpflichtig? Privatentnahmen sind grundsätzlich nicht steuerpflichtig, da es sich um Gelder handelt, die der Unternehmer aus dem Betrieb für private Zwecke entnimmt. Diese Entnahmen werden nicht als Betriebseinnahmen betrachtet und unterliegen daher nicht der Einkommensteuer. Allerdings müssen Privatentnahmen sorgfältig dokumentiert und von betrieblichen Ausgaben getrennt werden, um mögliche steuerliche Konsequenzen zu vermeiden. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Privatentnahmen zu beachten, um keine steuerlichen Probleme zu riskieren. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **


Ähnliche Suchbegriffe für Privatentnahmen
Top-Angebote
Produkte zum Begriff Privatentnahmen:
-
Rahner,K.:Sämtl.Werke.15 Verantwortung, Fachbücher von Karl RahnerKarl Rahners Theologie hat dialogischen Charakter: Längst vor dem zweiten Vatikanischen Konzil hat er sich nicht nur dem konfessionsübergreifenden theologischen Fachdialog geöffnet, sondern auch das Gespräch mit den Naturwissenschaften aufgenommen. Rahners Beiträge weiten das traditionelle dogmatische und neuscholastisch-philosophische Denken in den Grundfeldern der Schöpfungslehre, der theologischen Anthropologie, der Geschichtstheologie und Eschatologie sowie der Christologie aus, fragen aber auch nach der Stellung des Christen in der modernen wissenschaftsbestimmten Welt.130,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Von der Alchemie zur Aufklärung, Fachbücher von Günter K KodekDie ersten Jahre der Entwicklung der Freimaurerei in Österreich und den Habsburgischen Erblanden werden in ihrer Gesamtheit erstmals in chronologischer Reihenfolge dokumentiert. Ausgehend von den Bauhütten des Mittelalters und dessen zunftorientierten Bräuchen gibt es im 18. Jahrhundert in den Ländern unter den Habsburgern eine Vielzahl unterschiedlichster Logen: alchemistisch orientierte, christlich orientierte und Feldlogen für die Offiziere der Regimenter. Es gibt Adoptionslogen, in denen sich Frauen und Töchter der Brüder zusammenfinden, und Logen, in denen wie üblich Schwarze, Juden oder Anders- oder Nichtgläubige nicht aufgenommen werden. Einzelne Freimaurer-Logen setzen sich jedoch über gesellschaftliche Vorurteile hinweg: So besteht in Wien die Freimaurer-Loge 'Zu den 7 Himmeln', in der um 1780 der Orden der 'Asiatischen Brüder' gegründet wird und in den erstmals auch Juden aufgenommen werden.39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind privatentnahmen Gewinnmindernd?
Ja, Privatentnahmen sind gewinnmindernd, da sie als Kosten für den Unternehmer gelten und somit den Gewinn des Unternehmens reduzieren. Privatentnahmen sind Auszahlungen, die der Unternehmer aus dem Betriebsvermögen für private Zwecke tätigt, wie z.B. für den persönlichen Lebensunterhalt oder private Anschaffungen. Diese Entnahmen mindern den Gewinn des Unternehmens, da sie als betriebliche Ausgaben verbucht werden. Es ist wichtig, Privatentnahmen ordnungsgemäß zu dokumentieren und zu verbuchen, um eine klare Trennung zwischen betrieblichen und privaten Finanzen zu gewährleisten. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Wie privatentnahmen verbuchen?
Wie privatentnahmen verbuchen? Privatentnahmen werden in der Buchhaltung als Entnahmen aus dem Betriebsvermögen behandelt und mindern somit das Eigenkapital des Unternehmens. Sie sollten als separate Position in der Buchführung erfasst werden, um eine klare Trennung zwischen betrieblichen und privaten Finanztransaktionen zu gewährleisten. Zudem ist es wichtig, die Privatentnahmen regelmäßig zu dokumentieren und zu überprüfen, um eine korrekte Buchführung sicherzustellen. Es empfiehlt sich, einen eigenen Kontenrahmen für Privatentnahmen zu verwenden, um eine übersichtliche und transparente Buchführung zu gewährleisten. Letztendlich sollten Privatentnahmen auch steuerlich korrekt behandelt und entsprechend in der Gewinn- und Verlustrechnung berücksichtigt werden. **
-
Welche privatentnahmen sind umsatzsteuerpflichtig?
Welche privatentnahmen sind umsatzsteuerpflichtig? Privatentnahmen, die direkt mit dem Unternehmen in Verbindung stehen und als entgeltliche Leistungen betrachtet werden können, sind umsatzsteuerpflichtig. Dazu gehören beispielsweise die private Nutzung von betrieblichen Fahrzeugen oder die Entnahme von Waren oder Dienstleistungen für den persönlichen Gebrauch. Es ist wichtig, diese Entnahmen korrekt zu erfassen und entsprechend zu versteuern, um mögliche steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
Warum sind privatentnahmen erfolgsneutral?
Privatentnahmen sind erfolgsneutral, weil sie keine direkte Auswirkung auf das Betriebsergebnis eines Unternehmens haben. Sie werden nicht als betriebliche Aufwendungen oder Erträge verbucht, da sie nicht im Zusammenhang mit den betrieblichen Aktivitäten stehen. Stattdessen handelt es sich um Entnahmen von Vermögenswerten des Unternehmens durch den Eigentümer für persönliche Zwecke. Da sie das Eigenkapital des Unternehmens reduzieren, werden sie in der Bilanz als Abzug vom Eigenkapital erfasst. Die erfolgsneutrale Behandlung von Privatentnahmen trägt dazu bei, die finanzielle Situation des Unternehmens klar von den persönlichen Finanzen des Eigentümers zu trennen. **
Was versteht man unter privatentnahmen?
Was versteht man unter privatentnahmen? Privatentnahmen sind Geldbeträge oder Sachleistungen, die ein Unternehmer aus seinem Unternehmen für private Zwecke entnimmt. Diese Entnahmen werden nicht als betriebliche Ausgaben verbucht, da sie nicht für geschäftliche Zwecke verwendet werden. Beispiele für privatentnahmen sind Bargeldabhebungen vom Geschäftskonto, die private Nutzung von betrieblichen Fahrzeugen oder die Entnahme von Waren für den persönlichen Gebrauch. Es ist wichtig, privatentnahmen ordnungsgemäß zu dokumentieren und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Privatentnahmen:
-
Mensch & Hund: Durch Verantwortung Liebe und Sicherheit schenken - José Arce, Audio, 9788728446041Mensch & Hund: Durch Verantwortung Liebe Und Sicherheit Schenken Von José Arce, Saga Egmont, 978-87-28-44604-1, Sprecher: Uwe Thoma, Sprache: Deutsch17,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risiken aufgrund des Klimawandels und Klimaschutzmassnahmen für Sicherheit und G, Fachbücher von Udo WeisDas Fachbuch "Risiken aufgrund des Klimawandels und Klimaschutzmassnahmen für Sicherheit und Gesundheit" bietet eine umfassende Analyse der Herausforderungen, die der Klimawandel für Unternehmen mit sich bringt. Es dient als Praxishandbuch zur Anwendung der Norm ISO/PAS 45007:2026 und unterstützt Fachkräfte dabei, Sicherheitsstrategien zu entwickeln, die den neuen klimatischen Bedingungen gerecht werden. Die Publikation enthält wertvolle Informationen zur Integration der Norm in bestehende Managementsysteme nach ISO 45001 und bietet praktische Hilfestellungen zur Risikobewertung und Erstellung von Notfallplänen. Durch die klare und verständliche Sprache wird es den Lesern erleichtert, die komplexen Anforderungen zu verstehen und umzusetzen. Das Buch richtet sich an Fachkräfte für Arbeitssicherheit, SGA-Beauftragte und Verantwortliche im Management, die sich mit den Auswirkungen des Klimawandels auf die Sicherheit und Gesundheit am Arbeitsplatz auseinandersetzen müssen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind privatentnahmen Ausgaben?
Sind privatentnahmen Ausgaben? Diese Frage ist nicht ganz einfach zu beantworten, da privatentnahmen im betriebswirtschaftlichen Kontext als Entnahmen von Werten aus dem Unternehmen für private Zwecke definiert sind. Sie können als Ausgaben betrachtet werden, da sie das Vermögen des Unternehmens verringern. Allerdings handelt es sich bei privatentnahmen nicht um betriebliche Ausgaben im eigentlichen Sinne, da sie nicht zur Erzielung von Einnahmen oder zur Deckung von betrieblichen Kosten dienen. Privatentnahmen sind vielmehr eine Art Entlohnung für den Unternehmer, ähnlich wie ein Gehalt. Letztendlich hängt es also von der Perspektive ab, ob man privatentnahmen als Ausgaben betrachtet oder nicht. **
-
Sind privatentnahmen steuerpflichtig?
Sind privatentnahmen steuerpflichtig? Privatentnahmen sind grundsätzlich nicht steuerpflichtig, da es sich um Gelder handelt, die der Unternehmer aus dem Betrieb für private Zwecke entnimmt. Diese Entnahmen werden nicht als Betriebseinnahmen betrachtet und unterliegen daher nicht der Einkommensteuer. Allerdings müssen Privatentnahmen sorgfältig dokumentiert und von betrieblichen Ausgaben getrennt werden, um mögliche steuerliche Konsequenzen zu vermeiden. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Privatentnahmen zu beachten, um keine steuerlichen Probleme zu riskieren. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
-
Sind privatentnahmen Gewinnmindernd?
Ja, Privatentnahmen sind gewinnmindernd, da sie als Kosten für den Unternehmer gelten und somit den Gewinn des Unternehmens reduzieren. Privatentnahmen sind Auszahlungen, die der Unternehmer aus dem Betriebsvermögen für private Zwecke tätigt, wie z.B. für den persönlichen Lebensunterhalt oder private Anschaffungen. Diese Entnahmen mindern den Gewinn des Unternehmens, da sie als betriebliche Ausgaben verbucht werden. Es ist wichtig, Privatentnahmen ordnungsgemäß zu dokumentieren und zu verbuchen, um eine klare Trennung zwischen betrieblichen und privaten Finanzen zu gewährleisten. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Privatentnahmen
-
Rahner,K.:Sämtl.Werke.15 Verantwortung, Fachbücher von Karl RahnerKarl Rahners Theologie hat dialogischen Charakter: Längst vor dem zweiten Vatikanischen Konzil hat er sich nicht nur dem konfessionsübergreifenden theologischen Fachdialog geöffnet, sondern auch das Gespräch mit den Naturwissenschaften aufgenommen. Rahners Beiträge weiten das traditionelle dogmatische und neuscholastisch-philosophische Denken in den Grundfeldern der Schöpfungslehre, der theologischen Anthropologie, der Geschichtstheologie und Eschatologie sowie der Christologie aus, fragen aber auch nach der Stellung des Christen in der modernen wissenschaftsbestimmten Welt.130,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Von der Alchemie zur Aufklärung, Fachbücher von Günter K KodekDie ersten Jahre der Entwicklung der Freimaurerei in Österreich und den Habsburgischen Erblanden werden in ihrer Gesamtheit erstmals in chronologischer Reihenfolge dokumentiert. Ausgehend von den Bauhütten des Mittelalters und dessen zunftorientierten Bräuchen gibt es im 18. Jahrhundert in den Ländern unter den Habsburgern eine Vielzahl unterschiedlichster Logen: alchemistisch orientierte, christlich orientierte und Feldlogen für die Offiziere der Regimenter. Es gibt Adoptionslogen, in denen sich Frauen und Töchter der Brüder zusammenfinden, und Logen, in denen wie üblich Schwarze, Juden oder Anders- oder Nichtgläubige nicht aufgenommen werden. Einzelne Freimaurer-Logen setzen sich jedoch über gesellschaftliche Vorurteile hinweg: So besteht in Wien die Freimaurer-Loge 'Zu den 7 Himmeln', in der um 1780 der Orden der 'Asiatischen Brüder' gegründet wird und in den erstmals auch Juden aufgenommen werden.39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Aufklärung der Aufklärung, Fachbücher von Hannes KerberGotthold Ephraim Lessings doppelte Provokation als schärfster Kritiker des Christentums und zugleich Widersacher dieser Kritik. Hannes Kerbers Studie erneuert den epochalen Streit zwischen Aufklärung und Christentum. Im Zentrum steht dabei die Doppelrolle Gotthold Ephraim Lessings. Denn der Dichter und Philosoph veröffentlichte mit den Fragmenten eines Ungenannten nicht nur die schärfste jemals in deutscher Sprache vorgebrachte Kritik an der Bibel und der biblischen Religion, sondern er widersprach dieser Kritik zugleich im Namen einer rücksichtslosen Orthodoxie. Lessings doppelte Provokation findet ihren publizistischen Niederschlag im Fragmentenstreit, der philosophisch vielleicht anspruchsvollsten, theologisch jedenfalls folgenschwersten Kontroverse im Deutschland des 18. Jahrhunderts. In Kerbers sorgfältigen Interpretationen von Lessings Schriften und der Schriften seiner Gegner zeigt sich der Fragmentenstreit als eine Aufklärung der Aufklärung, die die Herausforderung des Christentums in ihrer ganzen Radikalität sichtbar macht.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
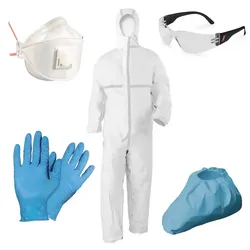
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie privatentnahmen verbuchen?
Wie privatentnahmen verbuchen? Privatentnahmen werden in der Buchhaltung als Entnahmen aus dem Betriebsvermögen behandelt und mindern somit das Eigenkapital des Unternehmens. Sie sollten als separate Position in der Buchführung erfasst werden, um eine klare Trennung zwischen betrieblichen und privaten Finanztransaktionen zu gewährleisten. Zudem ist es wichtig, die Privatentnahmen regelmäßig zu dokumentieren und zu überprüfen, um eine korrekte Buchführung sicherzustellen. Es empfiehlt sich, einen eigenen Kontenrahmen für Privatentnahmen zu verwenden, um eine übersichtliche und transparente Buchführung zu gewährleisten. Letztendlich sollten Privatentnahmen auch steuerlich korrekt behandelt und entsprechend in der Gewinn- und Verlustrechnung berücksichtigt werden. **
-
Welche privatentnahmen sind umsatzsteuerpflichtig?
Welche privatentnahmen sind umsatzsteuerpflichtig? Privatentnahmen, die direkt mit dem Unternehmen in Verbindung stehen und als entgeltliche Leistungen betrachtet werden können, sind umsatzsteuerpflichtig. Dazu gehören beispielsweise die private Nutzung von betrieblichen Fahrzeugen oder die Entnahme von Waren oder Dienstleistungen für den persönlichen Gebrauch. Es ist wichtig, diese Entnahmen korrekt zu erfassen und entsprechend zu versteuern, um mögliche steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Warum sind privatentnahmen erfolgsneutral?
Privatentnahmen sind erfolgsneutral, weil sie keine direkte Auswirkung auf das Betriebsergebnis eines Unternehmens haben. Sie werden nicht als betriebliche Aufwendungen oder Erträge verbucht, da sie nicht im Zusammenhang mit den betrieblichen Aktivitäten stehen. Stattdessen handelt es sich um Entnahmen von Vermögenswerten des Unternehmens durch den Eigentümer für persönliche Zwecke. Da sie das Eigenkapital des Unternehmens reduzieren, werden sie in der Bilanz als Abzug vom Eigenkapital erfasst. Die erfolgsneutrale Behandlung von Privatentnahmen trägt dazu bei, die finanzielle Situation des Unternehmens klar von den persönlichen Finanzen des Eigentümers zu trennen. **
-
Was versteht man unter privatentnahmen?
Was versteht man unter privatentnahmen? Privatentnahmen sind Geldbeträge oder Sachleistungen, die ein Unternehmer aus seinem Unternehmen für private Zwecke entnimmt. Diese Entnahmen werden nicht als betriebliche Ausgaben verbucht, da sie nicht für geschäftliche Zwecke verwendet werden. Beispiele für privatentnahmen sind Bargeldabhebungen vom Geschäftskonto, die private Nutzung von betrieblichen Fahrzeugen oder die Entnahme von Waren für den persönlichen Gebrauch. Es ist wichtig, privatentnahmen ordnungsgemäß zu dokumentieren und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.